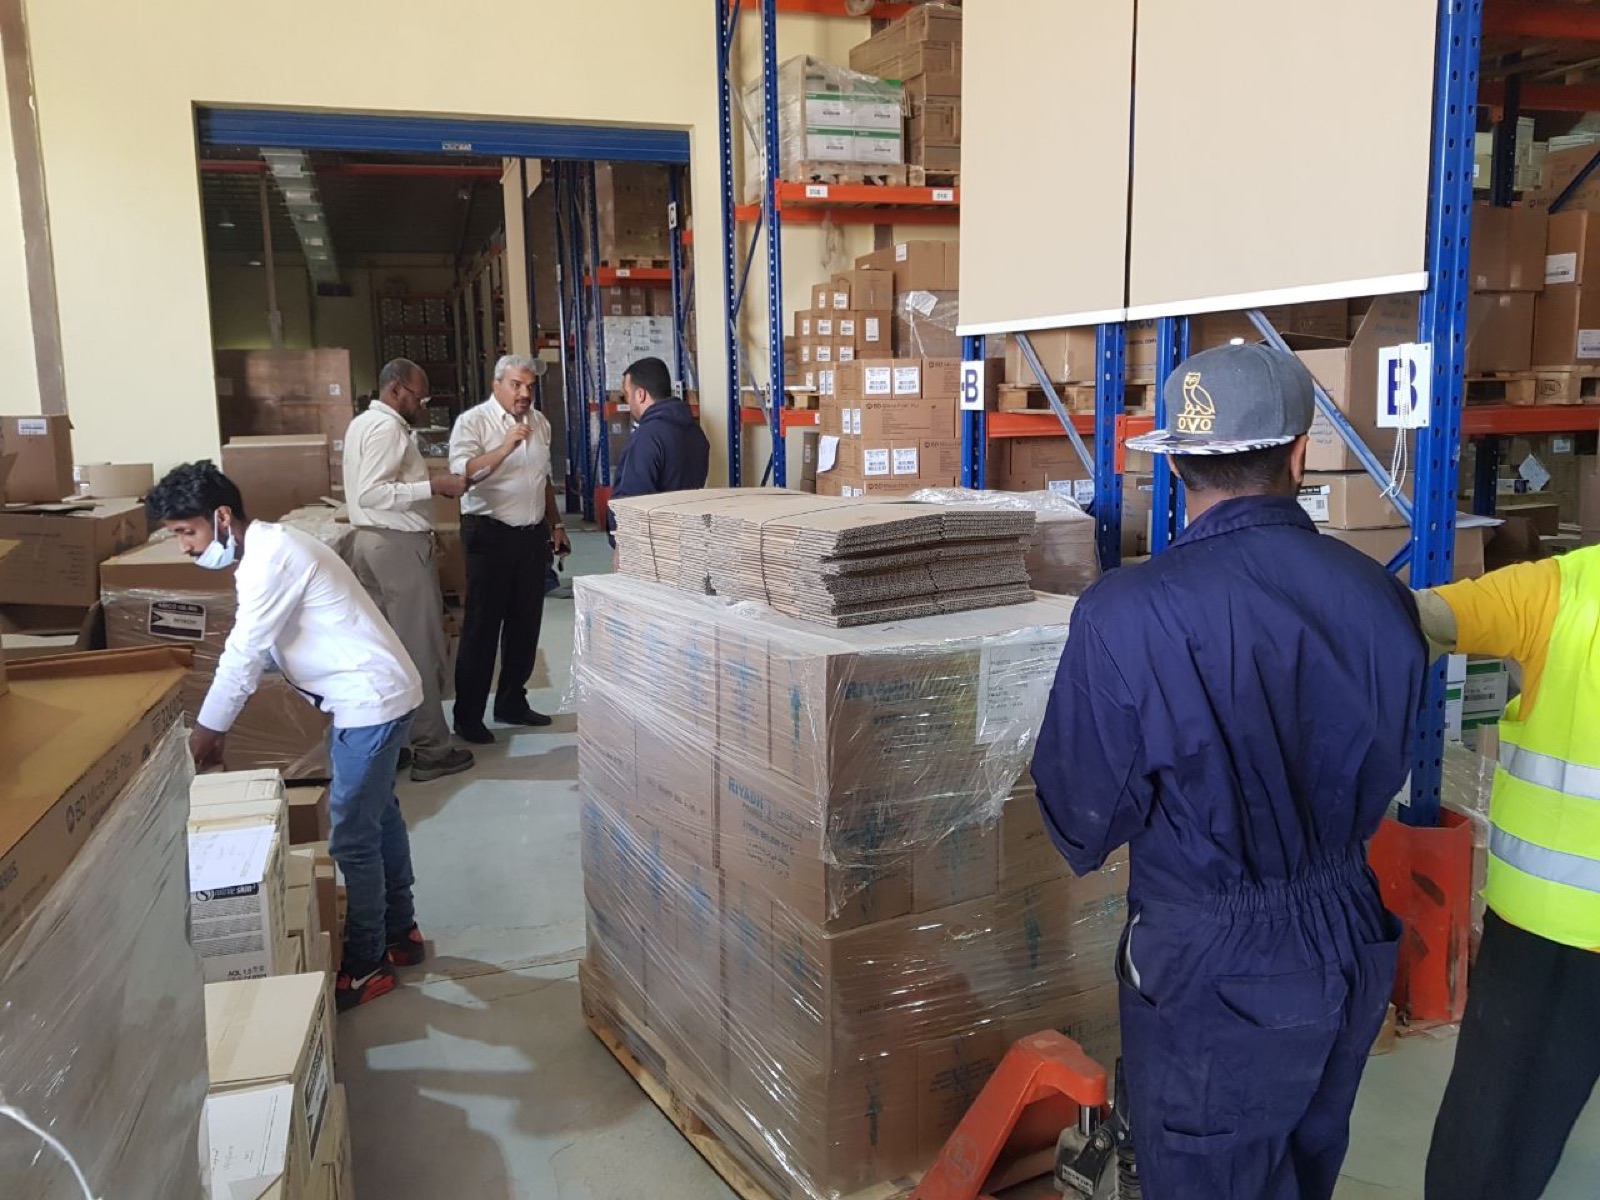
لماذا يجب أن يكون الجرد بيد طرف ثالث محايد؟
حين يجرد فريق المستودع مخزونه بنفسه، فهو يراجع عمله الخاص. إليك لماذا يشترط المدققون طرفاً مستقلاً — وما الذي يتغيّر فعلياً في النتيجة.
اقرأ المقال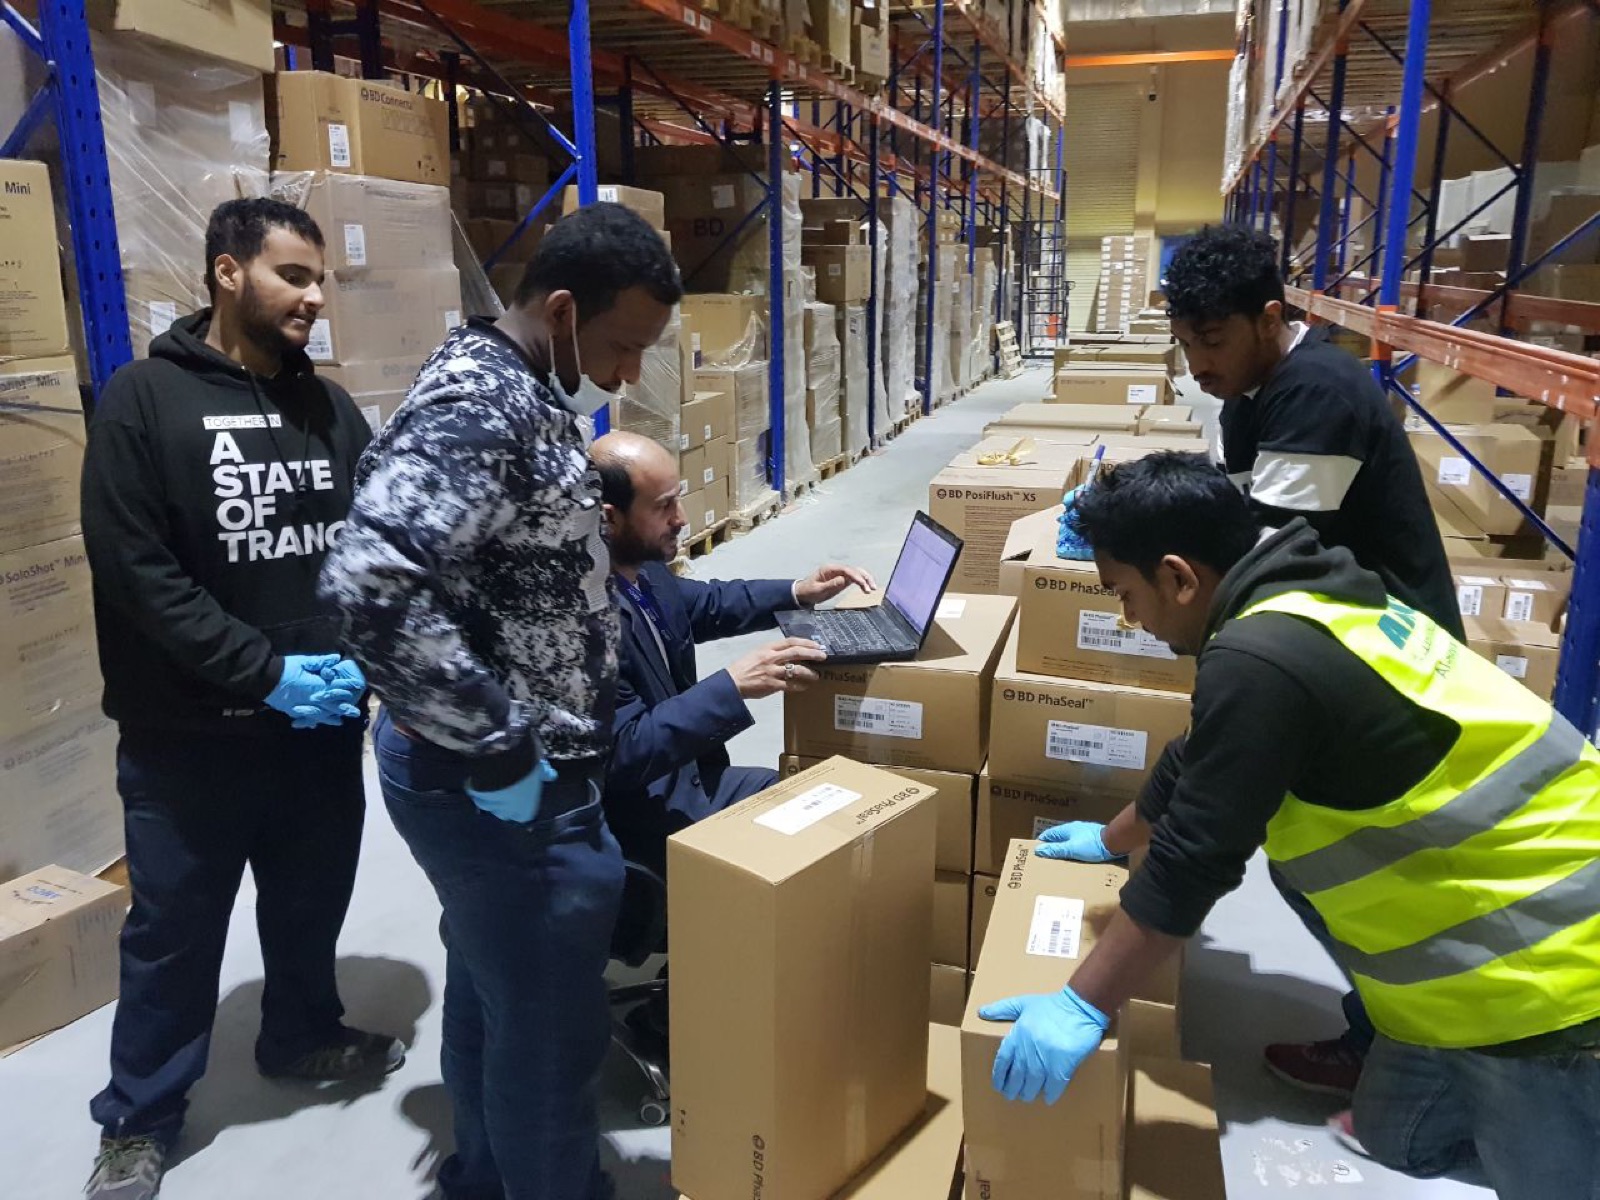
حين يظهر فرق سلبي في الجرد، يقفز الذهن مباشرة إلى السرقة. لكن الفاقد في أغلب الحالات مركّب من عدة مصادر، والسرقة أحدها فقط — وغالباً ليس الأكبر.
استلام كمية أقل من المسجّلة في الفاتورة دون عدّ فعلي. الفرق يظهر لاحقاً في الجرد ويُحسب فاقداً، بينما هو لم يدخل المستودع أصلاً.
صرف صنف مشابه بدل المطلوب، أو صرف كمية أكبر دون تسجيل. صنفان بأرقام أجزاء متقاربة كفيلان بإنتاج فرقين متعاكسين في الجرد.
وحدات تتلف أثناء المناولة ويُتخلَّص منها دون إجراء إتلاف موثّق.
نقل بين مواقع أو فروع دون قيد مقابل، أو قيد مزدوج.
موجودة، لكنها تزدهر تحديداً في البيئات التي تفتقر للضوابط أعلاه — لأن الفوضى تخفي الأثر.
حدّد نسبة الفاقد إلى قيمة المخزون، وتتبّعها شهرياً. الرقم الذي يُتابَع ينخفض — والرقم الذي لا أحد يعرفه ينمو بهدوء.
فريق التكامل المتحدة
حين يجرد فريق المستودع مخزونه بنفسه، فهو يراجع عمله الخاص. إليك لماذا يشترط المدققون طرفاً مستقلاً — وما الذي يتغيّر فعلياً في النتيجة.
اقرأ المقال
20% من أصنافك تمثّل 80% من حركتك. تصنيف ABC هو الطريقة التي تحوّل هذه القاعدة إلى قرارات ملموسة في مواقع التخزين وخطة الجرد.
اقرأ المقال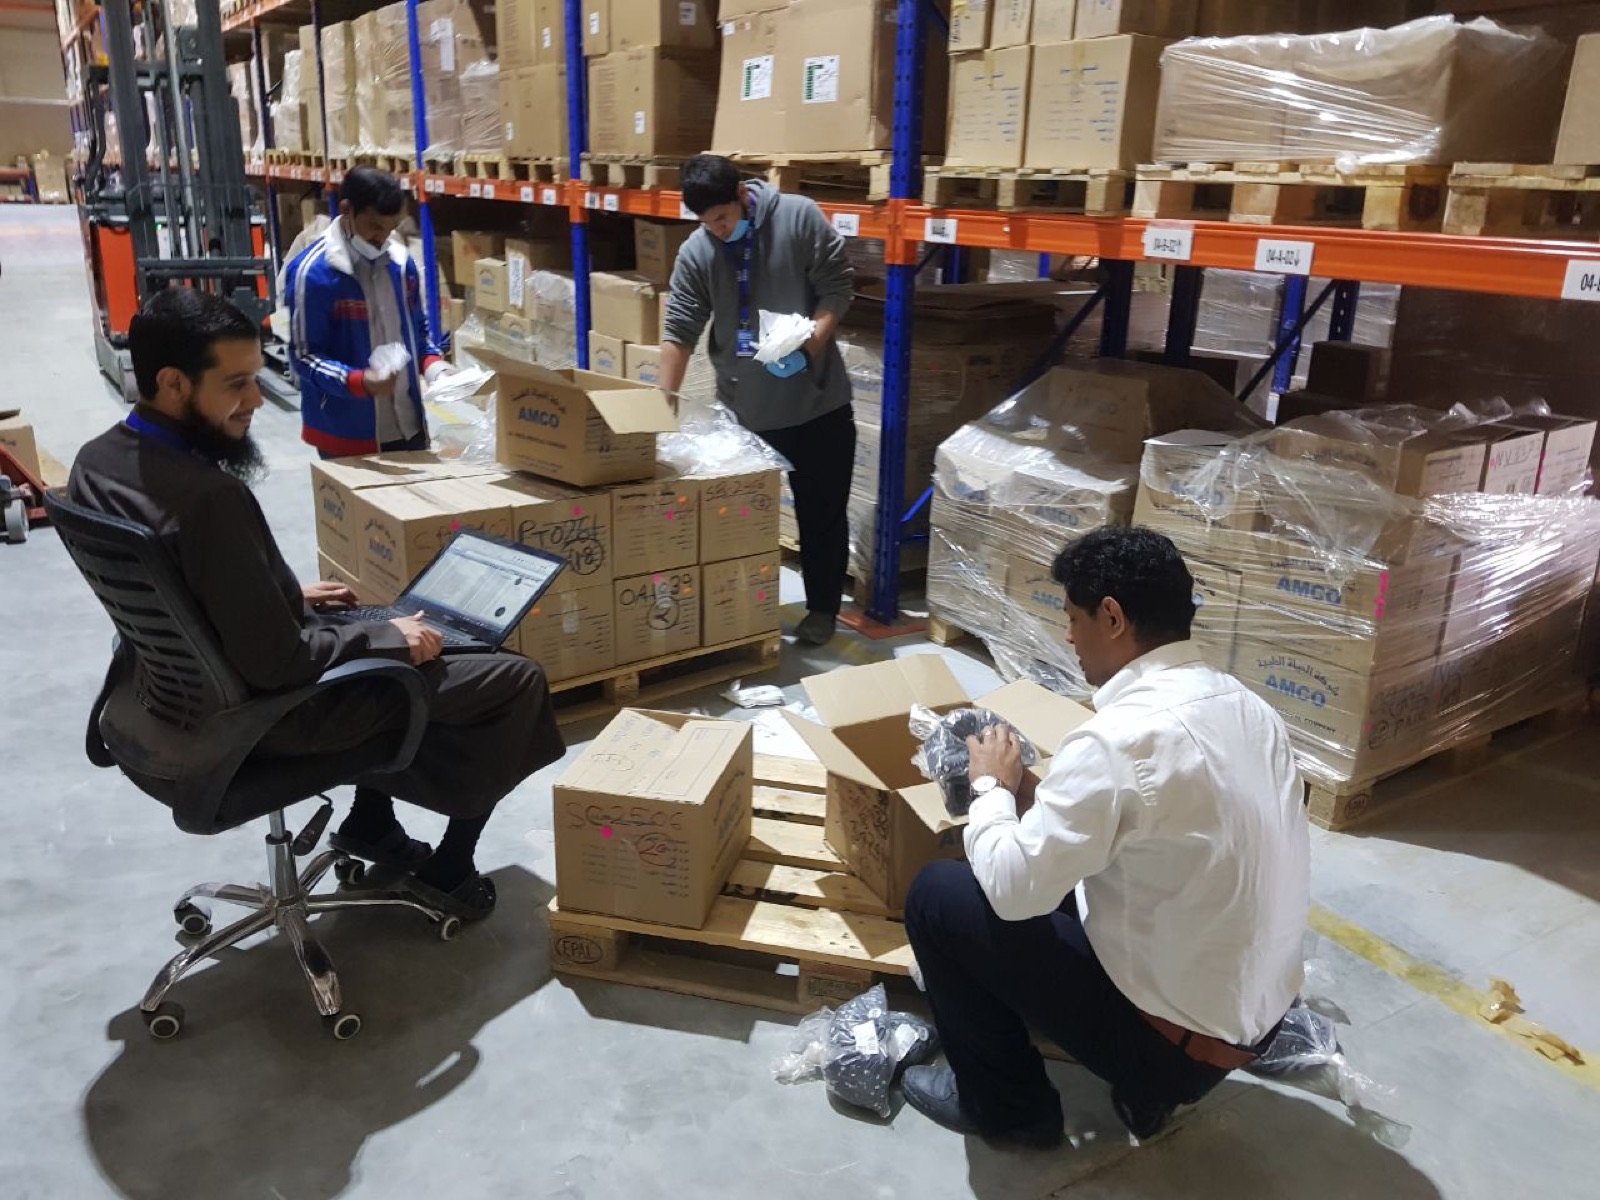
كل مستودع يعرف قاعدة «الوارد أولاً يُصرف أولاً». ومع ذلك، التالف والمنتهي الصلاحية يظهر في كل جرد تقريباً. المشكلة ليست في القاعدة — بل في التصميم.
اقرأ المقالاحجز استشارة أولية مع فريق التكامل المتحدة — نستمع لتحدياتك، ونحدد معك أسرع طريق لخفض التكلفة ورفع الدقة.